

2026 Автор: Howard Calhoun | calhoun@techconfronts.com. Последно модифициран: 2025-01-24 13:12:05
Последните промени в световната икономика показват нарастващата зависимост на държавите от функционирането на финансово-кредитната сфера. Всяка година обемът на финансиране за интересите на бизнеса, държавата и потребителите нараства значително и банковата система съществува, за да обслужва тези нужди.
Какво е банка
Банките са основен елемент на всяка икономика, независимо дали е глобална, национална или регионална. Банковият сектор свързва физически лица, фирми, държавата и други финансови участници.
Банката е финансова и кредитна институция, която се занимава с парични средства, ценни книжа, метали и договорни задължения, предмет на които са парични средства или други финансови инструменти, като договор за цесия.
Има, в най-широк смисъл, 2 вида банки:
- Централната банка е държавна институция, която е отделена от другите власти, отговаря за финансовата и парична политика, наблюдава финансовите институции, издава пари и държавни ценни книжа, отпуска заеми на търговскибанки. Банковият сектор е под надзора на Централната банка.
- Търговска банка - частна или публична институция, създадена с цел реализиране на печалба чрез банкови операции.

Изисквания за банките
Правното основание за създаване на банка е законът "За банковото дело", който предвижда необходимите изисквания за получаване на лиценз:
- акционен капитал - 18 000 000;
- списък с документи;
- "чиста" бизнес и данъчна история на учредителите;
- наличност на система за управление на риска и капитала и система за вътрешен одит.
Трябва да се отбележи, че неспазването на изискванията на закона води до мотивиран отказ на Централната банка да издаде лиценз. Също така, ако юридическо лице извършва банкови операции без подходящ лиценз, то може да бъде лишено от всички печалби, получени в резултат на такива дейности, и да бъде принудено да плати глоба в двоен размер на сумата си в полза на федералния бюджет.
Банковият сектор също е под надзора на реномирани рейтингови агенции като Fitch Rating, S&P, Moody's и др. Тяхната оценка определя надеждността и стабилността на кредитната институция за няколко години напред, високите рейтинги повишават привлекателността на банката спрямо други финансови институции сред вложителите.

Банкови услуги
Общата съвкупност от банкови операции е много обширна,повечето банки дават приоритет само на част от тях, така че класификацията по вид дейност е справедлива:
- Универсални банки. Те се занимават с почти всички видове банкови дейности, например Sberbank, VTB24.
- Инвестиционни банки. Те се занимават с инвестиции и спекулации на финансовите пазари, например BCS, FINNAM.
- Промишлени банки. Те се занимават основно с кредитиране и бизнес услуги, например Rosselkhozbank, Promstroybank.
- Специализирани банки. Те изпълняват тесен списък от банкови задължения или имат нестандартна система за обслужване, например Gazprombank, Tinkoff.

Банковият сектор включва следните видове банкови операции:
- Заеми.
- Хранилище в депозита.
- Услуга за транзакции.
- Брокерски услуги.
- Инвестиции.
- Обмяна на валута.
- Поставяне на благородни метали.
- Лизингови транзакции.
- Доверително управление на финансови активи.
Законодателна регулация на банкирането: възможности и ограничения
Финансовият и банков сектор е под законово и финансово регулиране. От гледна точка на закона банките са обект на набор от законодателни актове, регулиращи банковата дейност. В Русия основният е Федералният закон "За банковото дело" и например отношенията между кредитополучателя и банката са регулираниразпоредби на Гражданския кодекс.
Що се отнася до финансовото регулиране, то се състои в надзора на търговските банки от централната банка. Издава и отнема лицензи, проверява финансовото състояние на банката, по-специално следи за достатъчността на ликвидността, прозрачността на транзакциите, нивото на резервните средства в баланса, определя счетоводни стандарти и др.

Руското законодателство предвижда застраховка на депозити на физически лица в случай на отнемане на лиценза на банката, сумата е до 1 400 000 рубли, като процентът от депозита, натрупан към момента на отнемане на лиценза, също попада в застраховка. За юридическите лица тази разпоредба на закона е невалидна.
Препоръчано:
Примерно регулиране на взаимодействието между отделите, примери

Всяко предприятие има местни документи, регламентиращи дейността му. Един от най-значимите е регулирането на взаимодействието между отделите. За ръководителя на организацията това е ефективен инструмент за управление
Банковото извлечение е Концепцията, необходимите формуляри и формуляри, примери за дизайн
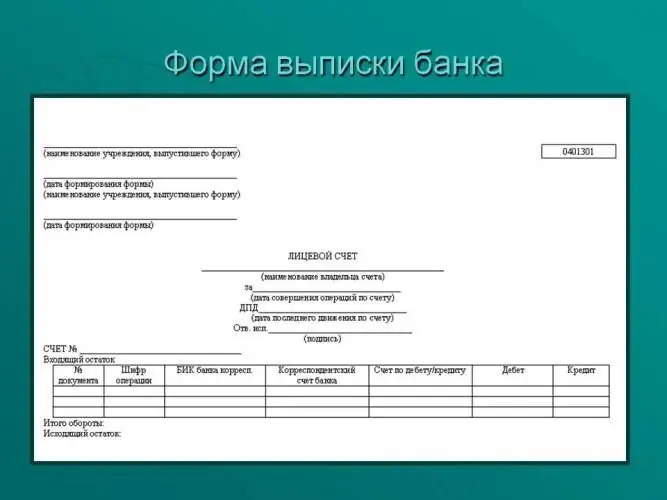
При закупуване на какъвто и да е банков продукт, всеки клиент, понякога без да знае, става собственик на сметка, с която можете да извършвате приходни и дебитни транзакции. В същото време със сигурност трябва да има определен инструмент, който позволява на всеки клиент да упражнява контрол върху движението на собствените си средства. Това е банково извлечение. Това е документ, който обикновено се издава при поискване на клиента. Въпреки това, не всеки е наясно с тази възможност
Тарифа за топлинна енергия: изчисляване и регулиране. Измервател на топлинна енергия
Кой одобрява и регулира тарифите за топлинна енергия? Основните фактори, влияещи върху цената на услугата, конкретни цифри, тенденцията на увеличаване на цената. Топломери и самостоятелно изчисляване на цената на услугата. Перспективи за фактуриране. Разновидности на тарифи за организации и граждани. Изчисляване на REC тарифи, необходима документация за това
Отпадъчни води от промишлени предприятия и методи за тяхното регулиране

Природата е непрекъснато развиващ се, мъдър, уникален, самолекуващ се организъм. За такова възстановяване обаче трябва да мине известно време. В условията на постоянно антропогенно нападение природата не разполага с достатъчно сили и ресурси, за да се възстанови. Поради това възникват глобални екологични проблеми. Един от тези проблеми е замърсяването на Световния океан и в резултат на това липсата на чиста питейна вода в много региони на света
Банково дело - каква професия е това? Къде учиш банково дело?

Банковото дело е многостранна професия. Човек, който е получил такова образование, ще може да си намери работа почти навсякъде